みずほWallet 電子マネーアプリ
みずほ銀行
- 4.0
- レビュー729.00件
- 1.00M
- ダウンロード数
- Free
- 価格
スクリーンショット
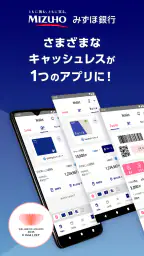
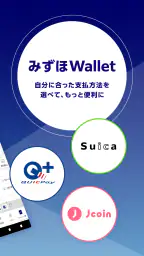
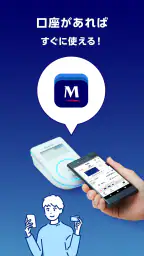
みずほWallet 電子マネーアプリ メリットとデメリット
メリット
- みずほ銀行口座からのチャージに対応し、入金操作がわかりやすい
- Suicaへのチャージや残高確認をスマホで完結できる
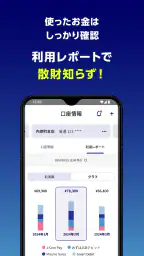
- 利用履歴をアプリ内で確認でき、支出管理に役立つ
- 生体認証に対応し、暗証番号入力の手間を減らせる
- みずほ銀行の各種サービスとまとめて管理しやすい
デメリット
- みずほ銀行口座がない場合、利用できる機能が限られる
- 対応機種やOSによって利用できる機能に差がある
- 通信環境によっては決済や残高表示に時間がかかる
- 機種変更時に再設定や本人確認が必要になる場合がある
- メンテナンス中は一部のサービスを利用できない
 分析者 All-app
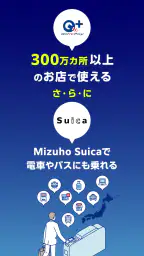
みずほ銀行の口座や電子マネーを日常的に使う人にとって、支払いと残高確認をひとつの場所に寄せられるのはかなり便利です。私が実際に触ってみて感じたみずほWallet 電子マネーアプリの良さは、銀行アプリと決済アプリを何度も行き来せず、普段のお金の動きをまとめて見やすくできる点でした。QUICPayやJ-Coin Payなどの電子マネー決済を扱い、カード発行後すぐに支払いへ進める設計なので、財布からカードを探す場面を減らしたい人には合っています。
一方で、みずほ銀行をメイン口座として使っていない人には、わざわざ導入する理由が弱くなります。複数の銀行や決済サービスを横断して家計管理したい場合も、専用の家計簿アプリや各決済サービスの公式アプリのほうが見通しよく感じることがあります。これは何でもできる金融アプリというより、みずほ銀行を中心に電子マネー利用を整えるためのアプリです。
みずほWalletを使って最初に感じた信頼性
金融アプリで最初に気になるのは、便利さよりも「自分のお金を安心して扱えるか」です。このアプリの開発元はみずほ銀行で、ファイナンス分野のアプリとして提供されています。銀行名が明確に前面へ出ているため、出所が分からない決済アプリを追加するより、利用先を選びやすいと私は感じました。
もちろん、銀行が提供しているからといって、画面を確認せずに使ってよいわけではありません。初回設定では、口座やカードに関係する情報を入力する場面があるため、公式ストアから入手したアプリか、表示される案内が自然なものかを確認してから進めるのが安全です。メールやメッセージに届いた不審な案内から設定を始めるのではなく、自分でアプリを起動する習慣をつけたいところです。
アプリの評価は平均で4.0となっており、利用者の規模も大きく、インストール数は100万を超えています。多くの人が使っていることは安心材料のひとつですが、評価だけで自分の環境に合うとは判断しないほうがよいでしょう。銀行口座の種類、普段使う決済方式、スマートフォンの対応状況を先に考えると、導入後の戸惑いを減らせます。
年齢区分は3歳以上で、無料で利用できます。子ども向けの金融教育アプリという意味ではなく、アプリストア上の年齢区分として低く設定されているものです。実際に使う際には、口座や決済を管理する本人が、端末のロックやアカウント管理をきちんと行うことが重要です。
銀行アプリと電子マネーアプリの中間にある立ち位置
一般的な銀行アプリは残高や入出金の確認が中心で、決済機能は補助的なことがあります。反対に、電子マネー専用アプリは支払いの速さや利用履歴の見やすさを重視します。みずほWalletはその中間にあり、口座残高を確認しながら電子マネーを使いたい人に向いています。
ニュースデスクの関連記事
私が便利だと思ったのは、支払い前に残高を意識しやすいことです。買い物の直前に別の銀行アプリを開き、さらに決済アプリへ戻るという流れは、少額の支払いでも意外と面倒です。ひとつの金融サービスを中心に生活している人なら、この移動を減らせます。
ただし、複数の銀行口座を使い分けている場合は、情報がこのアプリだけで完結しません。給与口座、生活費口座、貯蓄口座を別々に管理している人は、残高の一部だけを見て安心しないよう注意が必要です。アプリの便利さと、家計全体を把握できることは別の話だと考えておくべきです。
設定時に確認したいコントロール
金融アプリでは、登録を急ぐより、どの口座やカードを連携するのかを一つずつ確認するほうが大切です。使っていない口座まで追加すると、残高表示が複雑になり、後で自分が何を管理しているのか分かりにくくなります。最初は日常の支払いに使うものだけに絞り、必要になったら追加する方法を私はすすめます。
カード発行後に電子マネー決済を利用できる点は、導入のしやすさにつながっています。ただ、発行したカードをどの支払いに使うのか、口座残高から引き落とされるのか、利用履歴をどこで確認するのかは、設定画面で自分の目で確認してください。金融サービスでは、登録完了の表示だけを見て先へ進むより、内容を読んでから確定するほうが安心です。
スマートフォンを家族と共有している人は、アプリを開いたままにしないことも重要です。残高や取引に関わる画面が表示される可能性があるため、端末自体の画面ロックを有効にしておくべきです。端末を買い替えるときも、古い端末にアプリや関連情報を残さないよう、移行後に確認する習慣を持ちたいです。
アプリの現在のバージョンは5.3.2で、対応する最低OSは9です。古い端末で使える可能性があるのは助かりますが、OSが古いままだと、端末側の安全機能や他のアプリとの相性で不便が出ることがあります。利用前にスマートフォンのOS更新状況を確認し、アプリだけでなく端末全体を適切な状態に保つのが現実的です。
お金に触れる瞬間ほど確認を丁寧にする
このアプリを使う場面で特に慎重になりたいのは、カード発行、支払い方法の選択、口座残高の確認、そして端末変更です。普段の買い物では操作が短いほど便利ですが、短い操作は内容を見落としやすい面もあります。私は支払い前に、利用する決済手段と表示されている金額を一度確認するようにしています。
たとえば、仕事帰りにコンビニで少額の買い物をする場面を考えてみます。財布を出さずに電子マネーで支払えるのは快適ですが、スマートフォンの電池が少ない、通信状態が安定しない、端末のロック解除に手間取るといった状況では、現金やカードを持っているほうが安心です。電子決済だけに頼らず、予備の支払い手段を残しておくのが実用的です。
もうひとつの具体例は、月末の支出確認です。私は買い物のたびに家計簿へ入力するより、まとまった時間に残高や利用履歴を確認するほうが続けやすいと感じます。ただし、複数の決済サービスを併用していると、このアプリだけでは全支出を一覧できません。みずほWalletの確認と、他サービスの履歴確認を別々に行う必要があります。
J-Coin PayやQUICPayなど、異なる性格の決済手段を使えることは便利ですが、使い分けのルールを決めておかないと、どのサービスにいくら残っているのか分かりにくくなります。私は、日常の少額決済と、特定の用途の支払いを分けるなど、用途を固定する方法が向いていると思います。決済手段を増やすこと自体が節約になるわけではありません。
利用者が自分で選べる部分と、向かない人
このアプリの価値は、みずほ銀行を中心にした利用者が、自分の決済方法を整理しやすいところにあります。口座残高を確認しながら電子マネーを使いたい人、カードを持ち歩く回数を減らしたい人、銀行と支払いを同じサービス内で管理したい人には、試す意味があります。
特に、現金からキャッシュレス決済へ移行したいものの、複数のサービスを一度に覚えるのが苦手な人には、銀行を軸に始められる点が分かりやすいです。まず日常の一種類の支払いだけで使い、利用履歴と残高の見方に慣れてから範囲を広げると、管理が散らかりにくくなります。
反対に、すでに別の決済サービスを中心に使っていて、ポイント、加盟店、送金、家計簿連携などを一つのアプリで完結させたい人には、他の選択肢が合う場合があります。また、銀行口座を複数持ち、資産全体を横断して見たい人は、銀行系の一つのアプリだけで管理しようとすると不足を感じるでしょう。
現金払いをほとんど不便に感じていない人にも、導入効果は限定的です。カード発行や初期設定に時間をかけてまで電子マネーへ移る必要があるかは、買い物の頻度と生活圏で決まります。私は、スマートフォンでの支払いをすでに使っていて、みずほ銀行との連携を強めたい人にこそすすめたいです。
日常で失敗しにくい使い方
最初からすべての機能を使おうとせず、目的を一つに決めるのがコツです。残高確認を主目的にするのか、電子マネー決済を主目的にするのかを決めるだけでも、必要な設定が見えやすくなります。私は、最初の数回は支払い後に履歴を確認し、表示内容と自分の記憶が一致するかを見る使い方がよいと思います。
支出を管理したい人は、利用履歴を見たときに金額だけでなく、いつ、どの支払い手段を使ったかを確認する習慣をつけると便利です。月末にまとめて確認する場合でも、身に覚えのない利用がないかを早めに見るほうが、問い合わせや確認が必要になったときに対応しやすくなります。
端末を紛失した場合に備え、アプリだけでなくスマートフォンの紛失対策も事前に整えておきたいです。端末のロック、アカウントの管理、連絡先の把握を普段から行っておけば、慌てて操作する場面を減らせます。これはみずほWalletに限らず、金融情報を扱うアプリを使ううえで欠かせない準備です。
通知や確認画面が表示されたときは、急いで許可を押さず、何を有効にするのかを読んでから判断してください。自分に必要な案内だけを受け取りたい人は、端末側の通知設定も定期的に見直すとよいでしょう。便利さより先に、何を表示し、何を許可するかを自分で決めることが、金融アプリでは大切です。
アップデートと長期利用で気をつけること
アプリは現在も更新されており、バージョン5.3.2が提供されています。アップデートは新機能だけでなく、表示や動作の改善に関わることもあるため、長く使うなら更新を放置しないほうがよいです。ただし、更新後に画面の配置や確認手順が変わる可能性はあるので、重要な支払いの直前ではなく、時間に余裕があるときに状態を確認するのが安心です。
OSの条件を満たしていても、端末の性能や空き容量によって操作感は変わります。金融アプリは、支払いの直前に起動できないと困るため、不要なアプリやデータを整理し、端末の動作を重くしないことも実用的な対策です。アプリの評価が高くても、端末環境が合わなければ体験は変わります。
利用をやめるときは、単にアイコンを削除するだけでなく、登録内容やカード、口座との関係を確認してから整理したいです。再び使う可能性がある場合も、古い端末に残った状態を放置しないほうがよいでしょう。金融サービスは、使い始めるときだけでなく、使い終えるときの管理も利用者の責任になります。
私の結論は「みずほ銀行を中心に使う人向け」
みずほWalletは、銀行口座の確認と電子マネー決済を近い場所で扱いたい人にとって、筋の通ったファイナンスアプリです。無料で始められ、みずほ銀行が開発元であることも、利用先を選ぶうえで分かりやすい要素です。1M以上のインストール実績があり、一定の利用者に選ばれていることも、初めて試す際の材料になります。
ただし、私はこのアプリを「すべての支払いを一括管理するアプリ」とは見ません。複数銀行の資産管理、決済サービスをまたいだ家計簿、特定の還元制度を最優先する人には、別のアプリを組み合わせたほうが納得しやすいでしょう。みずほ銀行との結びつきが強い人ほど便利で、そうでない人ほどメリットを感じにくいという、はっきりした性格があります。
長所を生かすには、登録する口座や決済手段を必要最小限にし、支払い後の履歴確認を習慣にすることです。端末ロックやアップデートも含めて、自分で管理できる部分を丁寧に整えれば、日常の支払いを軽くできます。結論として、みずほ銀行を普段から使い、キャッシュレス決済をシンプルに始めたい友人にはみずほWallet 電子マネーアプリをすすめます。一方、銀行をまたいだ総合管理を求めるなら、導入前に別の選択肢と役割を比べてから決めるのがよいと思います。
よくある質問
みずほWalletとは、どのようなアプリですか?
みずほWalletは、みずほ銀行の口座や対応する決済サービスと連携して、スマートフォンで支払い、残高確認、利用履歴の確認などを行える電子マネー・キャッシュレス決済アプリです。現金やカードを取り出さずに会計できる点が便利ですが、利用できる機能や決済方法は、端末、口座の種類、登録状況によって異なるため、ダウンロード前に対応条件を確認しておくと安心です。
利用するには、みずほ銀行の口座が必要ですか?
みずほWalletの機能によっては、みずほ銀行の普通預金口座やキャッシュカード、本人確認情報などが必要になります。すべての機能を誰でも利用できるわけではなく、登録時には氏名、生年月日、電話番号などの入力や、SMS認証が求められる場合があります。みずほ銀行の口座を持っていない場合は、利用可能なサービスが限られる可能性があるため、事前に公式の利用条件を確認してください。
みずほWalletで、どのような支払いができますか?
みずほWalletでは、対応している電子マネーやスマートフォン決済を登録し、店舗の端末にスマートフォンをかざして支払える場合があります。利用可能な決済ブランド、チャージ方法、支払い方式は、iPhoneとAndroid、端末のNFC対応状況、登録したカードや口座によって異なります。すべての店舗で使えるとは限らないため、普段利用する店舗や交通機関が対応しているか確認しておきましょう。
みずほWalletの利用に手数料はかかりますか?
アプリのダウンロードや基本的な利用は無料で提供されていることが多いものの、サービス内容によっては手数料が発生する場合があります。たとえば、口座への入金、チャージ、払い戻し、特定の金融サービスの利用などで、別途費用が設定される可能性があります。また、通信料は利用者の負担です。最新の手数料や利用条件は変更されることがあるため、登録前に公式案内を確認することをおすすめします。
スマートフォンを紛失した場合、残高や登録情報はどうなりますか?
スマートフォンを紛失した場合でも、端末の画面ロックやアプリの認証設定を有効にしていれば、不正利用のリスクを抑えられます。ただし、紛失に気づいたら、携帯電話会社への連絡、端末の遠隔ロック、みずほ銀行や関連決済サービスへの利用停止手続きを速やかに行うことが重要です。機種変更や再インストール後に、本人確認や再登録が必要になる場合もあるため、ログイン情報やサポート窓口を安全に管理してください。